YNAB
ynab.com
- 4,4
- 37.00 reseñas
- 1.00M
- Descargas
- Free
- Precio
Capturas de pantalla
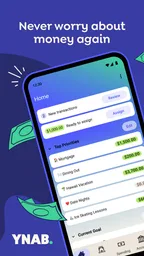
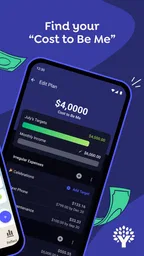
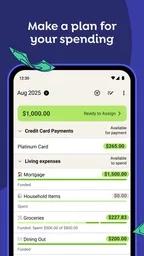
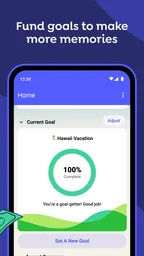
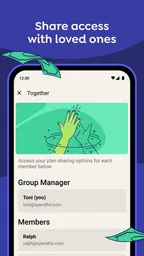
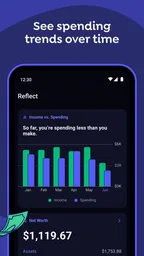
YNAB Ventajas y desventajas
Ventajas
- Interfaz intuitiva y fácil de usar.
- Sincronización en tiempo real entre dispositivos.
- Funcionalidades de informes detallados.
- Acceso a recursos educativos financieros.
- Integración con cuentas bancarias.
Contras
- Requiere suscripción mensual o anual.
- Curva de aprendizaje inicial alta.
- No admite todas las monedas.
- Falta de soporte para inversiones integradas.
- Conexiones bancarias a veces inestables.
 Análisis de All-app
En una casa donde varias personas comparten gastos, el problema no suele ser solo cuánto dinero entra, sino cómo ponerse de acuerdo antes de gastarlo. A mí me resulta útil pensar el presupuesto como una conversación práctica: qué facturas vienen, qué compras pueden esperar y cuánto conviene reservar para planes comunes. YNAB encaja con ese enfoque porque pone el dinero disponible frente a decisiones concretas, aunque funciona mejor cuando quienes participan aceptan revisar el plan con regularidad.
Un presupuesto compartido exige acuerdos claros
Imaginemos una pareja que cobra en días distintos y comparte alquiler, comida y facturas, pero conserva algunos gastos personales. La aplicación puede ayudar a ordenar el dinero destinado a los compromisos comunes y a separar esas prioridades de otros objetivos. La parte decisiva no es crear muchas categorías, sino acordar qué significa cada una: “comida” puede incluir la compra semanal, pero no necesariamente una cena fuera. Esa conversación evita que dos personas interpreten el mismo límite de maneras diferentes.
En ese escenario, yo empezaría con pocas categorías reconocibles y revisaría el plan después de un ciclo de gastos. Si se incluyen desde el primer día todos los gastos imaginables, mantenerlo puede sentirse como una tarea administrativa. Si una categoría se queda corta, conviene ajustar el reparto en lugar de tratar el desvío como un fracaso. El presupuesto sirve precisamente para decidir qué prioridad cambia cuando aparece una necesidad, no para fingir que el mes siempre sale según lo previsto.
También distinguiría entre coordinación y control. Un presupuesto común puede mostrar cuánto se ha reservado para una obligación compartida, pero no sustituye una conversación sobre compras individuales, aportaciones o privacidad. Si cada integrante espera que la herramienta resuelva desacuerdos sin hablarlos, la fricción seguirá ahí. En mi opinión, resulta más valiosa cuando todos entienden las reglas acordadas y pueden explicar por qué una partida tiene el límite que tiene.
Antes de conectar cuentas, decide qué quieres incluir
La configuración merece una pausa para pensar qué información y qué cuentas tienen sentido dentro del presupuesto. Para algunas personas, conectar el banco facilita el seguimiento; para otras, registrar los movimientos manualmente ofrece más control y una ocasión de revisar cada compra. La elección depende del hábito que quieras construir y de lo cómodo que te resulte ese flujo. No hace falta convertir toda cuenta personal en parte del plan común para que el presupuesto doméstico sea útil.
Una forma prudente de empezar es definir el propósito del presupuesto, elegir las cuentas relacionadas con ese propósito y acordar quién revisará las categorías compartidas. Si estás organizando gastos con otra persona, aclara antes qué movimientos se tratarán como comunes y cuáles no. Ese límite evita confundir una herramienta de planificación con una autorización para vigilar el gasto ajeno. En un dispositivo compartido, además, cada persona debería pensar qué información financiera deja visible y si prefiere consultar el presupuesto desde su propio teléfono.
La aplicación está desarrollada por ynab.com y pertenece a las apps de finanzas. En Google Play figura como gratuita para descargar, con compras dentro de la aplicación que van de 16,99 € a 119,99 € si se facturan allí; por eso revisaría las condiciones vigentes antes de comprometerme con un plan. Su ficha indica una valoración media de 4,4 basada en alrededor de 24 mil valoraciones, más de un millón de instalaciones, una clasificación PEGI 3 y la versión 26.5.1, publicada para Android 11 o posterior. Esos datos ayudan a situarla, pero no sustituyen la pregunta práctica: ¿te gusta presupuestar de forma activa o solo buscas consultar saldos?
Más artículos de nuestra redacción
Google Gemini convierte una buena pregunta en un primer paso
AccuWeather convierte el pronóstico en una decisión antes de salir
Mensajes de Google gana terreno al llevar RCS a las conversaciones de siempre
Alibaba.com pone orden en el caos mayorista, pero aún exige demasiado al comprador
El impacto del reproductor de vídeo Full HD en el ecosistema móvil
Descubre los Secretos Ocultos de Brain Test:Acertijos Engañosos
La coordinación funciona mejor con una rutina breve
En el uso diario, yo no esperaría a que una alerta o una pantalla arregle por sí sola el presupuesto. Una revisión corta después de una compra importante o antes de un gasto compartido permite comprobar si la categoría sigue reflejando el plan. Por ejemplo, si la compra del hogar sale más cara de lo previsto, se puede decidir juntos si se reduce otra partida o se toma dinero de una prioridad menos urgente. Ese paso convierte un imprevisto en una decisión visible, en vez de dejarlo como una sorpresa al final del mes.
Una práctica menos obvia que ayuda es revisar las categorías justo antes de comprometerse con un gasto grande, no solo después de registrarlo. Así se comprueba si el dinero asignado sigue disponible para ese propósito y qué tendría que cambiar para usarlo en otra cosa. También conviene revisar los gastos irregulares con antelación: una renovación, una reparación doméstica o una celebración pueden parecer excepciones, pero reservar pequeñas cantidades cuando hay margen evita que compitan de golpe con las facturas habituales.
Este método requiere cierta constancia y puede resultar pesado para alguien que no quiere tomar decisiones presupuestarias durante la semana. Frente a una hoja de cálculo, ofrece un flujo pensado para asignar y revisar dinero desde el móvil, pero la hoja puede ser mejor para quien desea diseñar sus propias fórmulas o mantener un registro completamente personalizado. Frente a una aplicación bancaria centrada en mostrar movimientos y saldos, el enfoque aquí es más deliberado: no se limita a decir qué pasó, sino que invita a decidir qué función tendrá el dinero disponible. Esa diferencia es una fortaleza si buscas planificación y una desventaja si solo quieres una vista rápida de tus cuentas.
Edad, confianza y límites domésticos
La clasificación PEGI 3 indica que su contenido es apto para un público amplio, pero eso no significa que sea una herramienta infantil ni que los menores deban gestionar solos decisiones financieras familiares. Yo la trataría como una aplicación para organizar dinero con acompañamiento cuando un joven participa en el aprendizaje: hablar de prioridades, explicar por qué se reserva para una factura y distinguir entre necesidades y deseos puede ser más útil que entregar acceso sin contexto.
La confianza también depende de qué comparte cada hogar. No todas las personas necesitan conocer cada compra personal para colaborar en el alquiler o la compra semanal. Antes de usar un presupuesto común, conviene definir qué información se revisa juntos y qué queda fuera. Si esa conversación no es posible o alguien se siente presionado a exponer sus movimientos, es preferible mantener planes separados y acordar solo las aportaciones comunes. La herramienta no elimina la necesidad de límites sanos.
¿A quién le encaja y cuándo elegir otra opción?
Yo la recomendaría a quien quiera dejar de improvisar con el dinero disponible, preparar gastos futuros y está dispuesto a revisar categorías con cierta frecuencia. También puede tener sentido para una pareja o un hogar que ya conversa con franqueza sobre gastos y necesita una referencia común para sus prioridades. En cambio, no la elegiría como primera opción si solo buscas consultar el saldo, automatizarlo todo sin intervención o evitar cualquier coste asociado a compras dentro de la aplicación. Para esas necesidades, la banca digital habitual o una hoja sencilla podrían bastar.
Una duda razonable es si hay que conectar una cuenta bancaria para empezar. El método también puede abordarse asignando y registrando el dinero de forma manual, algo que puede ser preferible para quien desea revisar cada movimiento o no quiere incorporar determinadas cuentas. Otra pregunta es si sirve para ingresos variables: puede ayudar a decidir el destino del dinero que ya tienes, aunque exige priorizar las obligaciones inmediatas antes de planificar objetivos menos urgentes. Si tus ingresos cambian, ese orden resulta más sensato que basar el plan en una cifra optimista que quizá no llegue.
También me preguntaría cuánto tiempo requiere mantenerlo. No hace falta convertir cada compra pequeña en una reunión familiar, pero sí aceptar que un presupuesto activo se revisa, especialmente cuando hay cambios o gastos inesperados. Si el sistema se queda desactualizado, sus categorías dejan de orientar y pueden generar una falsa sensación de control. La rutina más realista es breve y frecuente: comprobar lo importante, ajustar lo que cambió y dejar para después las decisiones que no afectan al gasto inmediato.
Si varias personas usan el mismo dispositivo, lo más sensato es considerar quién puede ver la pantalla y evitar dejar información financiera expuesta. En un teléfono personal, cada cual puede revisar el presupuesto cuando le convenga; en un móvil compartido, esa comodidad puede convertirse en un problema de privacidad. Yo no asumiría que compartir un hogar implica compartir credenciales o acceso a todas las finanzas: primero acordaría el alcance y elegiría el modo de coordinación que respete a todos.
Si alguna vez has sentido que tu presupuesto se escapa de tus manos, entonces entenderás la frustración. Personalmente, he probado varias apps para gestionar mis finanzas, pero ninguna me ha sorprendido tanto como YNAB.
¿Qué es YNAB y cómo funciona?
YNAB, que significa "You Need a Budget", es una aplicación de presupuesto que promete ayudarte a tomar el control de tus finanzas. La idea es simple: cada dólar debe tener un trabajo asignado. Pero, ¿cómo funciona esto en la práctica?
Primero, conectas tus cuentas bancarias para que YNAB pueda importar tus transacciones. Luego, asignas tu dinero a diferentes categorías de gastos, como alquiler, comida, entretenimiento, etc. La app se centra en cuatro reglas básicas: dar a cada dólar un trabajo, abrazar tus verdaderos gastos, rodar con los golpes y envejecer tu dinero. ¡Es un sistema que, honestamente, me ha cambiado la vida!
Configuración inicial y experiencia del usuario
La configuración inicial puede parecer un poco abrumadora al principio. Te pide que seas honesto y realista con tus gastos. Sin embargo, el diseño de la app es limpio y amigable, lo que facilita el proceso. Me gustó que tuviera tutoriales y guías para cada paso, lo que me hizo sentir acompañado en todo momento.
La experiencia del usuario es bastante intuitiva. Me encanta cómo la app muestra claramente dónde está cada centavo, ayudándome a identificar áreas donde puedo reducir gastos. Además, la sincronización en tiempo real entre dispositivos es asombrosa; puedo actualizar mi presupuesto desde mi teléfono y ver los cambios inmediatamente en mi computadora.
Características destacadas
Una de las características que más me impresionó fue la capacidad de planificar grandes gastos futuros. Digamos que quiero comprar una nueva computadora en seis meses. YNAB me permite establecer un objetivo y asignar dinero mensualmente para alcanzarlo sin sentir que estoy apretándome el cinturón cada mes.
Las notificaciones de transacciones son otro punto fuerte. Cada vez que hay un movimiento en mi cuenta, recibo una alerta, lo que me mantiene completamente al tanto de mi situación financiera. Además, la comunidad de YNAB es increíblemente activa y solidaria; el foro está lleno de consejos prácticos y motivación.
Desafíos y aprendizaje
Claro, como todo, no es perfecto. A veces me encontraba con que había subestimado ciertos gastos y tenía que ajustar mis categorías. Sin embargo, esto se convirtió en una oportunidad para aprender más sobre mis hábitos de gasto y encontrar formas de mejorar.
Otro desafío fue acostumbrarme a la disciplina que YNAB requiere. Es fácil dejarse llevar y gastar sin pensar, pero la app me enseñó a ser más consciente y estratégico con mi dinero.
Conclusión: ¿Vale la pena YNAB?
En mi opinión, YNAB es una herramienta poderosa para cualquier persona que quiera tomar el control de sus finanzas. Sí, tiene una curva de aprendizaje y requiere compromiso, pero los beneficios superan con creces las dificultades iniciales.
Desde que comencé a usarla, me he sentido más seguro financieramente y menos estresado. Si estás buscando una manera de mejorar tu relación con el dinero, te recomiendo que le des una oportunidad a YNAB. Puede ser la diferencia entre vivir al día o vivir con tranquilidad.
Preguntas frecuentes
¿Qué es YNAB y para qué sirve?
YNAB, que significa 'You Need A Budget', es una aplicación diseñada para ayudar a los usuarios a gestionar sus finanzas personales. Ofrece herramientas para crear presupuestos, seguir gastos, y planificar ahorros. Está orientada a cambiar la forma en que las personas manejan su dinero, promoviendo hábitos financieros saludables.
¿Es YNAB seguro para vincular mis cuentas bancarias?
Sí, YNAB utiliza medidas de seguridad de nivel bancario para proteger la información del usuario. Implementa encriptación de extremo a extremo y no almacena información de acceso a sus cuentas bancarias. Además, puedes optar por ingresar manualmente tus transacciones si prefieres no vincular tus cuentas.
¿Cómo se compara YNAB con otras aplicaciones de presupuesto?
YNAB se destaca por su enfoque en la filosofía de dar a cada dólar un trabajo. A diferencia de otras aplicaciones que solo rastrean gastos, YNAB enfatiza la planificación futura y el ahorro consciente. Su método de cuatro reglas es único y está diseñado para ayudar a los usuarios a salir del ciclo de vivir de cheque a cheque.
¿YNAB ofrece una versión gratuita?
YNAB no ofrece una versión completamente gratuita. Sin embargo, proporciona una prueba gratuita de 34 días para que los nuevos usuarios experimenten todas sus funciones. Después de la prueba, se requiere una suscripción mensual o anual, lo que puede ser una consideración para algunos usuarios.
¿Puedo usar YNAB sin conexión a internet?
Sí, YNAB ofrece funcionalidad sin conexión. Puedes agregar transacciones y actualizar tu presupuesto sin estar conectado a internet. Sin embargo, para sincronizar los datos entre dispositivos o importar transacciones automáticamente de tus cuentas bancarias, necesitarás conexión a internet.